Più lavoro, competenze ed esportazioni di qualità. Ora la sfida è trasformare i progressi in produttività
L’Italia ha attraversato le crisi degli ultimi anni crescendo più di Germania e Francia. Tra il 2019 e il 2025 il prodotto interno lordo è aumentato in media dell’1% l’anno, contro la crescita nulla della Germania e lo 0,8% di Francia e Regno Unito. La crescita si accompagna all’occupazione ai massimi storici, a più competenze, a un capitale sempre più digitale e immateriale e a esportazioni che guadagnano qualità. Nello stesso periodo il valore prodotto per ora lavorata è sceso in media dello 0,3% l’anno, con il 2025 in miglioramento rispetto al calo concentrato nel 2023 e nel 2024.
Sono due tendenze che segnano un paradosso dell’economia italiana e che si spiegano anche con il modo in cui la produttività viene misurata. Le statistiche registrano il valore di ciò che si produce e non le quantità, faticano a distinguere un aumento di prezzo da un miglioramento di qualità e colgono solo in parte il contributo dei servizi e degli investimenti immateriali.
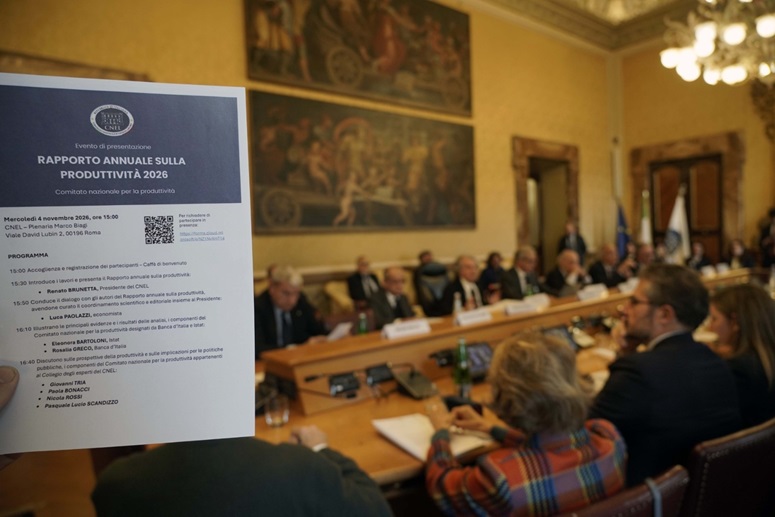
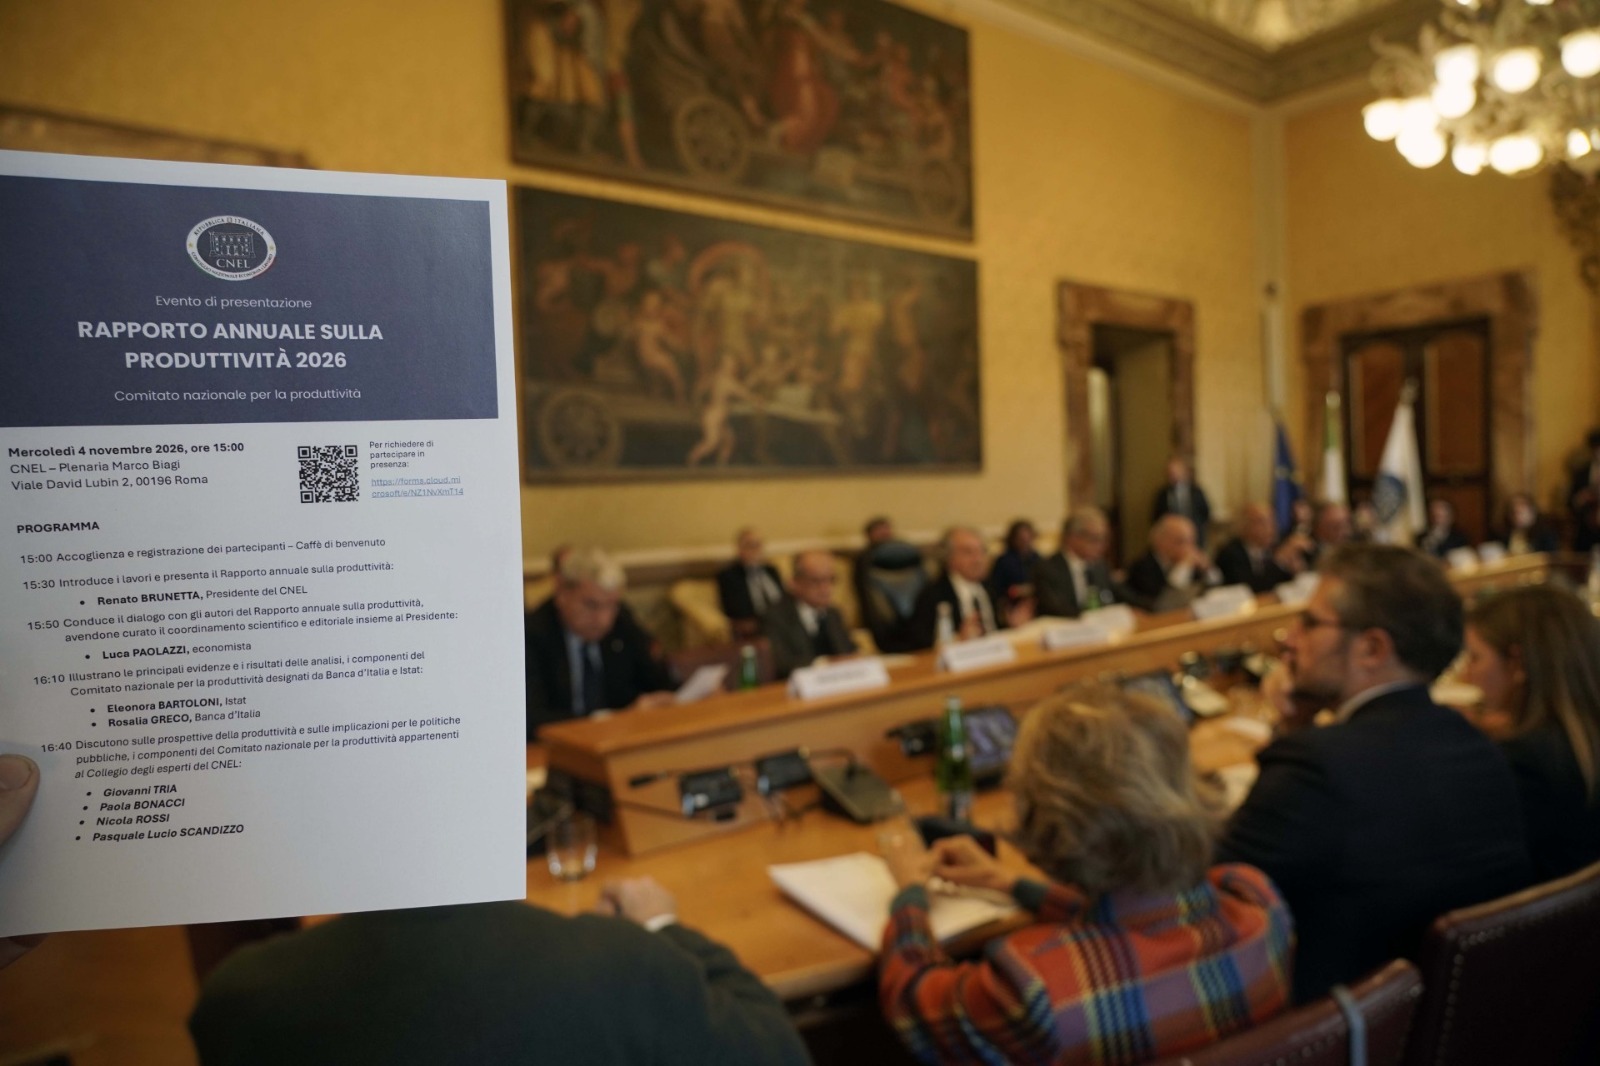
È il quadro che emerge dal Rapporto annuale sulla produttività 2026 del Consiglio nazionale dell’economia e del lavoro (CNEL), presentato oggi a Villa Lubin. La sfida dei prossimi anni, indica il Rapporto, è trasformare questi progressi in produttività.
Il calo dello 0,3% annuo del PIL per ora lavorata si confronta con una crescita media dello 0,5% nell’Unione europea a 27 Paesi e si è concentrato nel 2023 e nel 2024, anni di forte aumento delle ore lavorate. Il livello della produttività italiana resta quello di un’economia avanzata, con un prodotto per occupato in linea con la media europea a parità di potere d’acquisto. Per il Rapporto la crescita recente è stata interamente estensiva, sostenuta cioè dall’aumento delle ore lavorate, e il calo del triennio 2023-2025 è in parte il risvolto contabile dell’ingresso al lavoro di molte persone in attività e settori a produttività più bassa.
"L’Italia ha capacità su cui fondare una fiducia esigente nel proprio futuro", scrive nell’introduzione il presidente del CNEL, Renato Brunetta. "Il punto decisivo è trasformare questi avanzamenti in crescita diffusa, con investimenti, competenze e innovazioni che si rafforzino a vicenda e raggiungano una parte più ampia del sistema produttivo", aggiunge Brunetta, ricordando che "una produttività che avanza dà forza al lavoro, rende sostenibili gli investimenti di lungo periodo e amplia le risorse con cui una comunità può prendersi cura dei suoi membri".
Le indicazioni del Rapporto sono di ridurre i costi che frenano la crescita dimensionale delle imprese, di sostenere la domanda di lavoro qualificato, di trattare le politiche per il rientro dei giovani come politiche per la produttività e di rafforzare la ricerca pubblica e il trasferimento tecnologico. Sul fronte della domanda interna le conclusioni richiamano salari che crescano con la produttività, una domanda pubblica capace di creare mercati per l’innovazione e più investimenti interni, dentro un quadro di regole e incentivi stabile e prevedibile.
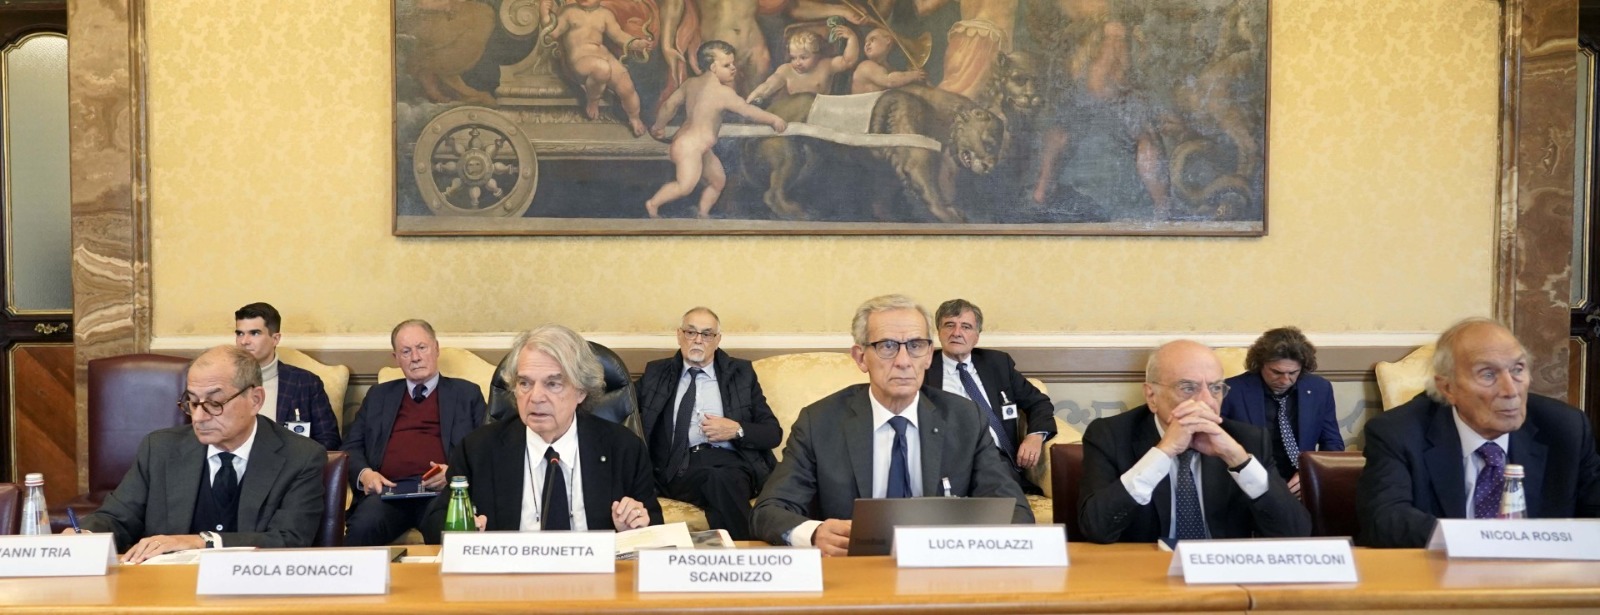
Il Rapporto, giunto alla seconda edizione, è curato dal Comitato nazionale per la produttività del CNEL, presieduto e coordinato da Renato Brunetta e istituito nel 2024 nel quadro della Raccomandazione del Consiglio dell’Unione europea del 2016 sui Comitati nazionali per la produttività. Il primo capitolo e le conclusioni sono di Pasquale Lucio Scandizzo e Giovanni Tria, con il contributo di Paola Bonacci e Nicola Rossi. I capitoli dal secondo al quinto sono stati redatti dall’Istituto nazionale di statistica (Istat), con il coordinamento di Stefano Menghinello ed Eleonora Bartoloni, e, per la Banca d’Italia, da Francesco D’Amuri e Rosalia Greco. Il coordinamento scientifico e editoriale è di Renato Brunetta e Luca Paolazzi.
Accompagnano il volume i Quaderni del Comitato pubblicati nel 2026, «Produttività nei sistemi complessi: analisi, cornici concettuali e confronti europei» di Scandizzo e Paola Bonacci, «Misurare la produttività. Prezzi, qualità, livelli e dinamiche nelle economie a forte eterogeneità interna» di Scandizzo ed Emanuele Canegrati, «Le Academy d’Impresa: leva strategica per la produttività del Paese» di Scandizzo, Laura Deitinger e Alessandro Sciolari, e «Il terziario italiano. Trasformazioni, produttività e prospettive» di Paolo Feltrin, Sergio Maset, Mariano Bella e Luciano Mauro.
PRODUTTIVITÀ, NEL 2025 IL CALO SI ATTENUA ALLO 0,6% E MIGLIORANO LE STIME SULLA CRESCITA POTENZIALE
Nel 2023 e nel 2024 la produttività del lavoro era scesa rispettivamente del 2,2% e dell’1,4%, con le ore lavorate in crescita del 3,1% e del 2,2%. Nel 2025, con un aumento delle ore più contenuto (+1,1%), il calo si riduce allo 0,6% secondo i dati dell’Organizzazione per la cooperazione e lo sviluppo economico (OCSE), riferiti all’intera economia, e allo 0,4% nell’economia di mercato secondo l’Istat. Il capitale per ora lavorata torna a crescere (+0,2%) dopo una lunga fase di riduzione. Resta negativa la produttività totale dei fattori (-1,5% nel 2024 e, in via di stima, -0,5% nel 2025), un andamento che nel 2024 ha riguardato quattordici Paesi dell’OCSE.
Una lettura più favorevole viene dal Documento programmatico di finanza pubblica 2026, recepito nell’introduzione e nelle parti di commento del Rapporto. Rispetto al documento di aprile, nello scenario tendenziale la crescita potenziale media 2026-2029 sale dallo 0,7 allo 0,9% e il contributo della produttività totale dei fattori alla crescita potenziale del 2020-2025 è rivisto al rialzo di circa 0,15 punti l’anno. Il Rapporto avverte che le nuove stime vanno verificate nel confronto europeo e che la scomposizione della crescita andrà riesaminata alla luce della revisione dei conti nazionali appena diffusa dall’Istat.
Per il Rapporto il nodo è che la crescita dell’occupazione non è stata ancora accompagnata da investimenti e innovazione sufficienti. Per ora lavorata il livello della produttività resta inferiore a quello di Francia e Germania, anche perché in Italia si lavorano più ore per occupato.
CAPITALE DIGITALE E IMMATERIALE IN CRESCITA DA TRENT’ANNI
Per le conclusioni del Rapporto «non trova pieno riscontro l’ipotesi di un’arretratezza tecnologica generalizzata, né quella di una fragilità competitiva diffusa». Tra il 2014 e il 2025 il capitale in tecnologie dell’informazione e della comunicazione (ICT) è cresciuto in media del 2,9% l’anno e quello immateriale non legato all’ICT del 2,8%, mentre il capitale materiale tradizionale è sceso dello 0,5%. L’accumulazione complessiva è stata però debole e più lenta delle ore lavorate, tanto che il capitale per ora lavorata è diminuito in media dell’1,1% l’anno.
ESPORTAZIONI, VALORE MEDIO UNITARIO +224% DAL 2000, PIÙ CHE IN FRANCIA, GERMANIA E SPAGNA
Le esportazioni di beni hanno tenuto il passo di Francia e Germania nonostante una successione di shock. Tra il 2000 e il 2024 il valore medio unitario dei prodotti esportati, misurato in dollari, è aumentato del 224%, contro il 155-170% di Francia, Germania e Spagna. La quota dei prodotti ad alta tecnologia è salita di oltre 5 punti percentuali, tutti guadagnati dopo il 2007, e un aumento analogo ha riguardato l’agroalimentare. Il peso dei comparti a bassa e medio-bassa tecnologia è sceso di circa 9 punti dal 1995, al 23,4%, e resta il più alto tra le quattro maggiori economie dell’Unione.
INTELLIGENZA ARTIFICIALE, IMPRESE UTILIZZATRICI DAL 5 AL 16,4% IN DUE ANNI
Secondo i dati Istat, la quota di imprese con almeno 10 addetti che usano l’intelligenza artificiale (IA) è passata dal 5% del 2023 all’8,2% del 2024 e al 16,4% del 2025. Le grandi imprese, al 53,1%, sono sostanzialmente allineate alla media europea della loro classe, intorno al 55%. Le piccole e medie imprese si fermano al 15,7% e soprattutto per questo il dato nazionale resta sotto la media dell’Unione, pari al 20%. Nel Nord-Ovest la quota è più che raddoppiata in un anno, dall’8,9 al 19,3%.
I primi riscontri sono incoraggianti, anche se non univoci. Secondo quanto rilevato da Banca d’Italia, nelle imprese con almeno 50 addetti l’adozione dell’IA è associata a un aumento del 5,2% del valore aggiunto per addetto, senza effetti significativi sull’occupazione, mentre un’altra analisi su circa 900 imprese con almeno 20 addetti non rileva ancora effetti sistematici nel breve periodo. Nelle simulazioni della Banca d’Italia, su un orizzonte di dieci anni, l’IA aggiungerebbe alla crescita annua della produttività del lavoro tra 0,2 e 1,1 punti, a seconda della velocità di adozione.
ROBOTICA, 237 ROBOT OGNI 10.000 ADDETTI E SECONDO MERCATO EUROPEO
Secondo l’International Federation of Robotics, nel 2024 l’Italia contava circa 237 robot industriali ogni 10.000 addetti della manifattura, più della media dell’Unione europea (231) e di quella mondiale (132). Il Paese è tra i primi venti al mondo per densità e il secondo mercato europeo per installazioni annue dopo la Germania. Le nuove installazioni sono però in calo, del 16% nel 2024 e di un ulteriore 11% nel 2025, a circa 7.800 unità. Nel 2025 anche l’Unione nel suo insieme ha perso l’11%.
LAUREATI OCCUPATI +2,6 MILIONI DAL 2007, L’ISTRUZIONE SI ASSOCIA A PIÙ PRODUTTIVITÀ NELLE IMPRESE
Tra il 2007 e il 2025 gli occupati con istruzione terziaria sono aumentati di 2,6 milioni, circa il 70% in più. Nel 1992 i laureati erano meno del 9% degli occupati, oggi sono il 26%, e nell’industria in senso stretto e nella Pubblica amministrazione la loro incidenza è raddoppiata. Nelle imprese, a parità di altre condizioni, un aumento di 10 punti della quota di addetti laureati si associa a una crescita della produttività più alta di circa 1,6 punti nella manifattura e di quasi 3 punti nei servizi.
Le competenze non si sono però tradotte in misura analoga in professioni qualificate, salite di appena due punti dal 2011 a circa un terzo degli occupati, contro il 43% circa di Francia e Germania. Tra il 2011 e il 2024, inoltre, il saldo migratorio dei giovani italiani tra 18 e 34 anni è stato negativo per circa 441 mila unità, con una quota di laureati tra chi parte salita al 40%, il doppio dei coetanei residenti. Quasi due terzi dei giovani all’estero, però, non escludono il rientro se si presenteranno opportunità migliori.
MEZZOGIORNO, PIL PRO CAPITE +2% L’ANNO DAL 2019, PIÙ DELLA MEDIA NAZIONALE
Tra il 2019 e il 2024 il Mezzogiorno ha registrato la crescita del PIL per abitante più alta tra le macroaree, in media del 2% l’anno contro l’1,4% nazionale. Sardegna (+2,5% annuo) e Abruzzo (+1,9%) si distinguono per una crescita più equilibrata, con un robusto aumento della produttività accanto a quello dell’occupazione. Tra il 2004 e il 2025 la quota di laureati tra gli occupati è salita in tutte le regioni, con gli incrementi maggiori in Campania, oggi in linea con la media nazionale, Abruzzo ed Emilia-Romagna.
Sul risultato meridionale incide anche il calo dei residenti, scesi di circa il 2,5%, che ha fatto salire in pari misura il PIL per abitante, e nella macroarea la crescita resta trainata soprattutto dall’occupazione. Per renderla duratura, avverte il Rapporto, servirà rafforzare la produttività mentre si riduce la popolazione in età lavorativa.
SERVIZI, NELL’INFORMAZIONE E COMUNICAZIONE VALORE AGGIUNTO PER ADDETTO +81% IN TRENT’ANNI
Tra il 1995 e il 2025 il valore aggiunto per addetto è cresciuto dell’81% nei servizi di informazione e comunicazione ed è diminuito in alloggio e ristorazione, dove l’occupazione è aumentata molto. Nel complesso, però, tra il 2007 e il 2025 la struttura produttiva è cambiata meno che nelle altre grandi economie europee, con una ricomposizione del valore aggiunto tra i settori di 4,1 punti percentuali contro 5,3 in Francia, 6,4 in Germania e 8,6 in Spagna.
IMPRESE, CHI PARTE INDIETRO RECUPERA E CHI CRESCE DI DIMENSIONE CORRE DI PIÙ
Le analisi dell’Istat sulle imprese tra il 2012 e il 2020 mostrano che, a parità di caratteristiche, le aziende più lontane dalle più efficienti del proprio settore aumentano la produttività più in fretta. Crescono ancora di più quelle che passano a una classe dimensionale superiore, un passaggio però raro, che nel periodo ha riguardato l’1,4% delle piccole imprese manifatturiere e lo 0,5% di quelle dei servizi. Anche per questo i miglioramenti delle singole aziende faticano a tradursi in produttività del sistema.
Le start-up innovative valevano nel 2019 circa l’1,1% del valore aggiunto delle società di capitali e, tra le giovani società nate dal 2012 al 2019, a loro fa capo il 44% dei brevetti depositati all’Ufficio europeo dei brevetti. La Commissione europea giudica soddisfacenti numero e qualità delle start-up italiane, mentre sono ancora poche quelle che diventano scale-up.
RICERCA, PUBBLICAZIONI DI QUALITÀ +60% E DOMANDE DI BREVETTO EUROPEO +20%
Secondo la Banca d’Italia, tra il 2009 e il 2023 le pubblicazioni più citate nelle discipline scientifiche, tecnologiche, ingegneristiche e matematiche (STEM) sono aumentate del 60%, fino a un livello poco inferiore a quello della Germania e nettamente superiore a quelli di Francia e Spagna. Il risultato è arrivato con una spesa per l’istruzione terziaria pari nel 2023 all’1% del PIL, contro l’1,3% della media europea. Le domande di brevetto italiane all’Ufficio europeo dei brevetti sono cresciute di oltre il 20% tra il 2015 e il 2024, anche se quelle di Germania e Francia restano rispettivamente cinque e due volte più numerose.
Resta ampio il divario negli investimenti. Nel 2024 la spesa in ricerca e sviluppo era pari a circa l’1,4% del PIL, nove decimi di punto sotto la media europea, soprattutto per la minore spesa delle imprese, circa la metà della media dell’Unione. Il trasferimento tecnologico dalla ricerca alle imprese resta il passaggio da rafforzare.
INDUSTRIA 4.0, INCENTIVI PIÙ EFFICACI NELLE MICROIMPRESE
Secondo le stime dell’Istat gli incentivi Industria 4.0 hanno sostenuto gli investimenti soprattutto nelle aziende più piccole. Una riduzione del 10% del costo d’uso del capitale si associa nel lungo periodo a un aumento del tasso di investimento di quasi il 18% nelle microimprese e di circa il 5% nelle piccole, mentre nelle medio-grandi l’effetto resta sotto l’1%. Il ricorso alle misure è però limitato. Circa l’82% delle oltre 177 mila società manifatturiere osservate tra il 2013 e il 2022 non le ha mai utilizzate, e vi ricorrono soprattutto le imprese già propense a investire.
ACADEMY D’IMPRESA, LE ESPERIENZE DI 14 GRANDI GRUPPI
Il Rapporto riprende il Quaderno dedicato alle Academy d’impresa, che raccoglie le esperienze di quattordici grandi gruppi di diversi settori. Le Academy anticipano i nuovi fabbisogni professionali, accompagnano l’introduzione dell’IA e sostengono l’aggiornamento e la riconversione delle competenze, in rapporto sempre più stretto con università, Istituti tecnologici superiori, scuole, territori e filiere. L’obiettivo indicato è aprirle anche alle imprese minori, perché diventino nodi di ecosistemi formativi capaci di ridurre i divari di competenze e di produttività.
PER IL RAPPORTO IL PESSIMISMO NON È GIUSTIFICATO
Il problema, per il Rapporto, è che le aziende più dinamiche non acquistano abbastanza peso, e i loro progressi faticano a diventare crescita del Paese. Per le conclusioni, però, il pessimismo non è giustificato. «I fattori produttivi ci sono, le imprese che migliorano ci sono», ora occorre mettere pienamente a frutto il nostro potenziale.
- Cliccare qui per il video-intervento del presidente del CNEL Renato Brunetta
- Cliccare qui per gli interventi dei relatori
- Cliccare qui per l'editoriale del presidente Renato Brunetta uscito oggi su Il Sole 24 Ore
- Cliccare qui per il Rapporto annuale sulla produttività 2026